Le opzioni – ottime opportunità (per chi le sa usare!)

Utilizzare le opzioni nel trading giornaliero può sembrare un’attività molto complessa e al di fuori della portata per la maggior parte dei traders, ma se ne comprendiamo il funzionamento potranno rivelarsi uno strumento di cui sarà difficile fare a meno.

Nei nostri portafogli, in genere, abbiamo diverse classi di assets. Ad esempio azioni, obbligazioni, ETF, valute; le opzioni sono un’altra classe di queste attività e, se utilizzate correttamente, offrono diversi vantaggi rispetto ad altri strumenti.

Alcuni concetti base:

Le opzioni sono  un contratto che dà all’acquirente il diritto (sia chiaro: non l’obbligo!) di acquistare (nel caso di una call) o vendere (nel caso di una put) l’attività sottostante ad un prezzo specifico ad  una data determinata oppure entro una certa data.

Le possiamo utilizzare sia al fine di speculare oppure come gestione del rischio.

Le opzioni sono efficaci per cogliere diversi obiettivi come, ad esempio, generare un extra reddito dalle azioni detenute, ma non dobbiamo dimenticare che la loro efficacia è legata ad un grado di rischiosità tale da azzerare il capitale investito. A conferma di quanto affermato i brokers stessi richiedono ai propri clienti una  specifica sottoscrizione sulla conoscenza del grado di rischio a cui si espongono.

Opzioni come derivati

Le opzioni appartengono al più ampio gruppo di titoli noti come “derivati”. Si chiamano così  perché il loro valore “deriva” da quello di un altro asset, che può riferirsi ad  azioni, futures , swap e altro.

Opzioni Call e Put

Un’opzione Call dà al titolare il diritto di acquistare un’azione e un’opzione put dà al titolare il diritto di vendere un’azione.

Con le opzioni abbiamo quattro possibilità:

Acquistare o vendere opzioni Call

Acquistare o vendere opzioni Put

Le persone che acquistano opzioni sono chiamate “holders” mentre coloro che le vendono sono chiamati “writers”.

Gli holders di opzioni call e  put  non hanno  obblighi ai successivi di acquisto o vendita. Hanno acquistato la facoltà di scegliere.

All’opposto, call e put writers hanno l’obbligo di comprare o vendere se l’holder esercita il suo diritto/facoltà.

Perché utilizzare le opzioni

Speculazione

La speculazione è una scommessa sulla direzione dei prezzi futuri. Uno speculatore potrebbe pensare che il prezzo di un titolo aumenti, sulla base delle sue analisi fondamentali o analisi tecniche, alle quali abbiamo già accennato e che potrete trovare ai link indicati.

Uno speculatore potrebbe decidere di acquistare un titolo oppure acquistare un’opzione call sul titolo stesso.

La scelta potrebbe essere interessante poiché il costo dell’opzione è una frazione del costo del titolo stesso.

Hedging

Le opzioni sono state ideate per scopi di copertura delle posizioni. Possiamo definirle una sorta di “mini polizza assicurativa”, detta, appunto, hedging.

Funzionamento delle opzioni

Nella valorizzazione dei contratti di opzione, si deve tener conto delle probabilità di futuri andamenti del prezzo del titolo collegato. Più è probabile che si verifichi l’evento atteso, più costosa sarà l’opzione che trae profitto da quell’evento. Ad esempio, un valore di call sale man mano che il titolo sottostante sale.

Più ci si avvicina alla data di scadenza del titolo, meno valore avrà un’opzione legata a quel titolo. Questo perché le possibilità di un movimento dei prezzi nel titolo sottostante diminuiscono man mano che ci avviciniamo alla scadenza. Se si acquista un’opzione “out of the money” con scadenza ad un mese, e il titolo non si muove nella direzione auspicata, questa perderà valore ogni giorno che passa. Dal momento che il tempo è un componente del prezzo di un’opzione, un’opzione con scadenza a un mese avrà meno valore di un’opzione con scadenza maggiore, a parità di altri fattori. In pratica il trascorrere del tempo produce un decadimento del valore dell’opzione.

La volatilità del titolo è anch’essa un componente del prezzo di un’opzione. Maggiori oscillazioni di prezzo aumenteranno le probabilità che si verifichi un evento. Pertanto, maggiore è la volatilità, maggiore è il prezzo dell’opzione-

Di solito nelle borse statunitensi si usa  un contratto di stock option, cioè  è la possibilità di acquistare o vendere in blocco lotti di 100 azioni; quindi si rende  necessario moltiplicare il premio di contratto per 100 al fine di ottenere l’importo totale che si dovrà spendere per acquistare, ad esempio, una call.

Tipi di opzioni

Opzioni americane ed europee

Le opzioni americane possono essere esercitate in qualsiasi momento tra la data di acquisto e la data di scadenza. Le opzioni europee, viceversa, possono essere esercitate solo alla loro data di scadenza. La distinzione tra opzioni americane ed europee non ha nulla a che fare con la geografia, ma solo con il diritto di esercizio.

Vi sono poi altri tipi di opzioni che però esulano da una trattazione introduttiva come questa.

Opzioni Scadenza & Liquidità

Le opzioni possono anche essere suddivise in categorie in base alla durata. Le opzioni a breve termine sono quelle che scadono generalmente entro un anno. Le opzioni a lungo termine, con scadenze superiori a un anno, sono classificate come titoli a lungo termine o LEAP.

Piccolo glossario dei termini

Volume esprime  il numero di contratti di una particolare opzione che sono stati negoziati durante l’ultima sessione.

Il prezzo “bid” è il prezzo al quale il “mercato” desidera acquistare una particolare opzione.

Il prezzo “ask” è il prezzo al quale il  “mercato” desidera per vendere una particolare opzione.

L’Implied Bid Volatility  può essere pensata come la futura incertezza della direzione e della velocità dei prezzi. Questo valore viene calcolato da un modello di prezzo delle opzioni, come il modello Black-Scholes, e rappresenta il livello di volatilità futura prevista in base al prezzo corrente dell’opzione.

L’Open Interest indica il numero totale di contratti di una particolare opzione che sono stati aperti durante la sua durata. Gli open interest ovviamente diminuiscono con la  chiusura delle operazioni aperte.

Il Delta può essere considerato come una probabilità. Ad esempio, un’opzione a 20 delta significa che gli viene attribuita il 20% di probabilità di scadere in-the-money. Delta misura anche la sensibilità dell’opzione alle variazioni immediate dei prezzi del sottostante.

Gamma è la velocità in cui l’opzione si muove in o out-of-the-money. Gamma può anche essere considerato come le variazioni del delta.

Vega è un Greek value che indica l’importo in base al quale il prezzo dell’opzione dovrebbe cambiare in base a un cambiamento di un punto nella volatilità implicita.

Theta è il Greek value  indica quanto valore un’opzione perderà con il passaggio  di un giorno.

Strike price  è il prezzo al quale l’acquirente dell’opzione può acquistare o vendere il sottostante se sceglie di esercitare l’opzione.

Combinando le possibilità esposte sopra possiamo ottenere diverse strategie, ad esempio, Long su Call e Put,Spread, Butterflies. Di queste e altre strategie tratteremo in seguito.

Conclusione

Le opzioni non sono difficili da capire una volta che si afferrano i concetti di base e possono fornire opportunità se utilizzate correttamente ma, nel contempo, se utilizzate in modo non corretto, possono essere estremamente dannose.
Introduzione all’analisi fondamentale

Cos’è l’analisi fondamentale

La base dell’analisi fondamentale è la determinazione della stabilità finanziaria e della redditività futura delle imprese, valore estremamente importante in quanto è questo uno degli elementi che determinerà l’andamento dei prezzi, insieme ad altri fattori che analizzeremo in articoli successivi.

In altri termini, un’azienda con ricavi di vendita e profitti in aumento potrebbe avere un valore delle sue azioni in tendenza positiva, contrariamente a quello di un’azienda con ricavi di vendita e profitti in calo.

Questi dati sono riportati sui financial reports trimestrali, “10-Q filings “, insieme a un rapporto annuale finale, “10-K filing “, presentato dalle aziende alla SEC (Securities and Exchange Commission).

Gli analisti del mercato azionario utilizzano questi rapporti finanziari, insieme ad altri parametri, per cercare di prevedere le entrate e i profitti futuri delle vendite.

Sebbene un trader potrebbe analizzare i financial reports delle singole aziende, in genere è più semplice e veloce utilizzare dati riassuntivi che sono disponibili sui siti web di divulgazione finanziaria.

Questi siti forniscono di solito anche dati previsionali sulle vendite e sui profitti delle aziende analizzate.

Analizzare il passato guardando al futuro

L’analisi fondamentale, similmente al Dio Giano, così caro ai nostri predecessori, guarda sia al passato che al futuro.

I dati relativi alle vendite e agli utili del passato vengono utilizzati per determinare la validità del business e della gestione aziendale, mentre i dati relativi alle vendite e agli utili previsti vengono utilizzati per determinare il potenziale di crescita futuro dell’azienda e quindi il potenziale futuro guadagno del prezzo delle azioni.

Questi dati finanziari permettono all’investitore di prendere una decisione informata sul valore commerciale futuro di un’azienda e quindi sul suo potenziale di investimento.

Le fonti dell’analisi fondamentale

Anche se il trader non ha necessariamente bisogno di esaminare i financial reports, è estremamente utile comprendere almeno le componenti chiave che sono contenute negli stessi.

Queste relazioni finanziarie contengono tre sezioni principali che sono il conto economico, lo stato patrimoniale e il rendiconto finanziario.

Conto economico

Il conto economico si compone, a sua volta, di tre parti principali:

Ricavi: rappresentativi delle vendite dei beni e dei servizi che la società ha effettuato nel periodo di analisi.

Costi: rappresentativi delle spese che l’azienda ha dovuto sostenere per la realizzazione dei ricavi nello stesso periodo. Sono compresi in questo valore, ad esempio, il costo di acquisto e/o produzione dei prodotti che sono stati venduti, i costi di amministrazione, come stipendi e forniture d’ufficio, il pagamento degli interessi sui prestiti, eventuali affitti e consumi, e i costi di ammortamento delle attrezzature e degli edifici.

Utile: rappresentativo della differenza tra i due valori descritti sopra, anche definito come risultato d’esercizio.

Stato patrimoniale

Attività: Questo valore è rappresentato da tutto il patrimonio attivo dell’azienda. Comprende l’attivo bancario, le attrezzature, gli impianti e i macchinari, merce in rimanenza ed i crediti.

Passività: Questo valore è rappresentato dalla controparte delle attività, in parole più semplici da come sono stati finanziati i valori esposti nelle attività. Vale a dire dalle esposizioni bancarie e dai debiti verso finanziatori e fornitori.

Patrimonio netto: Questo valore è la differenza tra i due valori esposti sopra, sommato al patrimonio capitalizzato dall’azienda oltre che agli utili o alle perdite del periodo in esame.

Quindi il bilancio, con i suoi valori, è una fotografia dell’azienda nel momento in cui è analizzata.

I traders, attraverso i valori esposti nel bilancio, possono analizzare le possibilità finanziarie proprie dell’azienda in esame. Senza adeguate riserve di liquidità, la società sarà costretta ad attingere a fonti finanziare esterne, con aggravio di interessi passivi da sostenere e, conseguentemente, riduzione del patrimonio netto. Conseguenza sicuramente indesiderabile.

Cash Flow

Il flusso finanziario si compone di tre parti principali:

  1. Attività operative: Mostrano tutti i movimenti finanziari della società relativi alle vendite delle merci o alla produzione dei servizi a fronte degli stessi movimenti sostenuti per l’acquisto delle merci stesse o dei costi necessari alla fornitura dei servizi, oggetto dell’attività dell’azienda.
  2. Attività di investimento: Sono inclusi in questo valore tutti i movimenti finanziari finalizzati all’acquisto dei beni, cosiddetti, durevoli. Ne possono essere un esempio l’acquisto di nuove attrezzature, di macchinari o l’acquisto di altre attività. Questi acquisti sono definiti spese in conto capitale.
  3. Attività di finanziamento: Questo valore esprime tutti i flussi finanziari entrati per ricorso a capitale esterno o, viceversa, restituzione a terzi degli stessi, inclusi anche eventuali riacquisti di azioni e il pagamento di dividendi.

Questo secondo aspetto di un’azienda si differenzia dal conto economico in quanto, mentre il primo esprime solo la quantità di valore monetario movimentato, il secondo è un valore più concettuale perché mostra il reale andamento lavorativo di un’azienda. In altre parole un’azienda florida sotto l’aspetto economico, cioè con positivi risultati di esercizio, potrebbe, se gestita in modo inappropriato, mostrare delle grosse carenze finanziarie.

Condizioni finanziarie e ratios – L’essenza dell’analisi fondamentale

Di seguito sono elencati altri termini e i ratios più comunemente usati nell’analisi fondamentale.

Termini chiave usati

EPS: E’ l’utile netto della società diviso per il numero di azioni.

EPS forecast: E’ un EPS stimato per i periodi futuri, come determinato dagli analisti finanziari. Alcuni analisti forniscono le previsioni dell’EPS per più anni.

Valore contabile: Il patrimonio netto diviso il numero di azioni.

Rapporti chiave utilizzati

Tasso di crescita dell’EPS: Questa è la differenza tra l’EPS e l’EPS previsto, questa cifra viene poi divisa per l’EPS e poi moltiplicata per 100 in modo che il risultato sia espresso in percentuale.

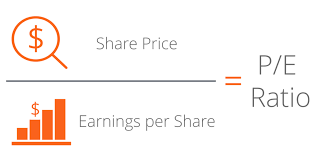
PE ratio: questo valore indica il rapporto fra il prezzo corrente di un’azione al momento del calcolo dell’indicatore e l’utile per ogni azione

PEG ratio: Sta per price earnings growth ratio ed è il rapporto PE diviso per il tasso di crescita dell’EPS.

Dividend yield: È l’importo del dividendo per azione diviso il prezzo delle azioni ed è espresso in percentuale.

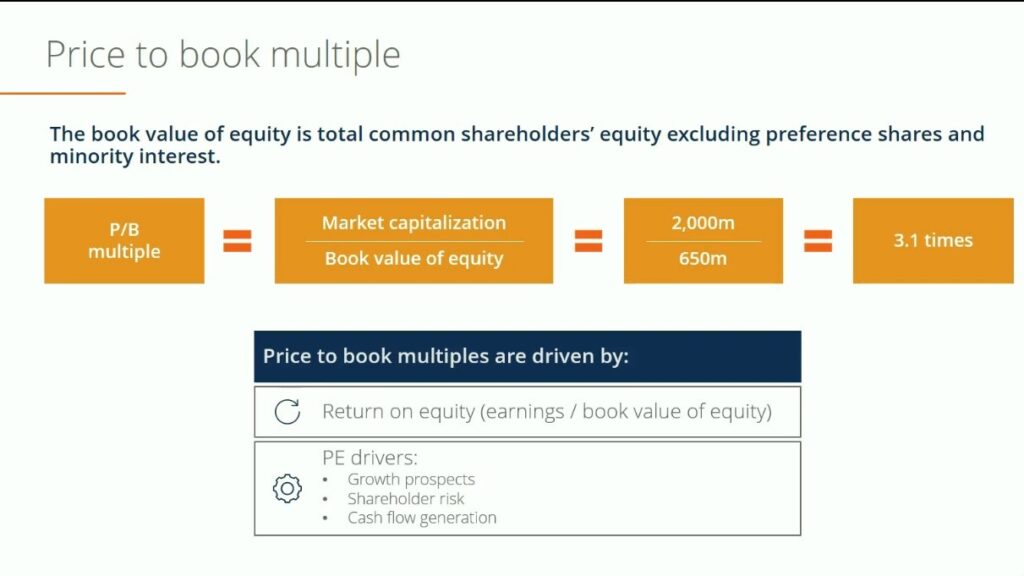
Price to book ratio: È il prezzo delle azioni diviso il valore contabile.

Questi termini e rapporti costituiscono la base per l’analisi fondamentale e sono utilizzati in molte strategie di investimento.

Valutazioni delle azioni

Metodi di valutazione delle azioni

I metodi di valutazione delle azioni sono utili per analizzare la solvibilità, la convenienza e le aspettative future di un’azienda.

Una volta stabilito che una società è fondamentalmente sana, sotto l’aspetto del business e della gestione finanziaria, ci sono diversi successivi approcci che danno un’ulteriore idea della qualità delle aziende prescelte con il primo step di analisi.

Le metodologie di valutazione si avvalgono dei dati finanziari ricavati dal bilancio e dei rapporti fondamentali calcolati a partire da tali dati.

Alcuni metodi sono molto semplici da usare, mentre altri comportano calcoli molto complessi. Qualcuno fornisce un valore assoluto, altri forniscono una valutazione relativa che deve essere confrontata con società simili.

Esistono alcuni metodi di valutazione più semplici che i traders alle prime armi possono utilizzare e sono i seguenti:

PE  Ratio

Si tratta di un metodo di valutazione estremamente popolare che funziona abbastanza bene per le aziende che hanno una storia relativamente stabile di utili. Purtroppo ha una serie di svantaggi.

Innanzitutto potremmo avere ad esempio un profitto particolarmente alto per via della vendita di un asset societario. Qui avremo un utile alto ma non derivante dalla gestione caratteristica dell’impresa.

Un altro problema potrebbe essere il fatto che il profitto di un’azienda è spesso “regolato” da interventi soggettivi dell’amministrazione, vedi ad esempio la forbice concessa per gli ammortamenti o la valutazione di eventuali rimanenze di merci o di lavori in corso. Questa tecnica è conosciuta come window dressing in the balance sheet, e potrebbe dare informazioni fuorvianti sullo stato dell’azienda.

Tutto questo deve spingere ad utilizzare questo rapporto molto prudenzialmente.

Il rapporto PE è utile come valutazione relativa; non fornisce una valutazione assoluta.

La valutazione relativa significa che il PE ratio deve essere confrontato con il PE di società simili, metodo noto come “analisi del rapporto di settore”.

Il PE ratio può essere calcolato utilizzando utili riferiti a periodi diversi. Possiamo avere un ultimo utile netto annuale riportato oppure un utile atteso per l’esercizio futuro.

Nell’utilizzo dell’utile riportato, si può adottare l’ultima cifra annuale o, in alternativa, la somma dei risultati degli ultimi quattro trimestri.

PEG ratio

Questo è il PE ratio con inclusione nel calcolo della crescita annuale prevista degli utili, ma presenta ancora gli stessi svantaggi del PE ratio, fornisce, cioè, un’indicazione in più che può verificarsi o meno.

Riguardo a questo parametro è generalmente accettato che un titolo sia sottovalutato se il suo PEG ratio è inferiore a uno e che sia sopravvalutato se più di uno.

Price to book ratio

E’ il rapporto tra la capitalizzazione di mercato di un’impresa e patrimonio netto contabile della stessa, usato per misurare se e quanto un’azienda sia sottovalutata o sopravvalutata dal mercato. Se è maggiore di uno, significa che il mercato attribuisce all’impresa un valore maggiore rispetto al suo valore contabile.

Può essere utilizzato per avere un confronto con società simili o con riferimento alla singola azione.

Macroeconomia

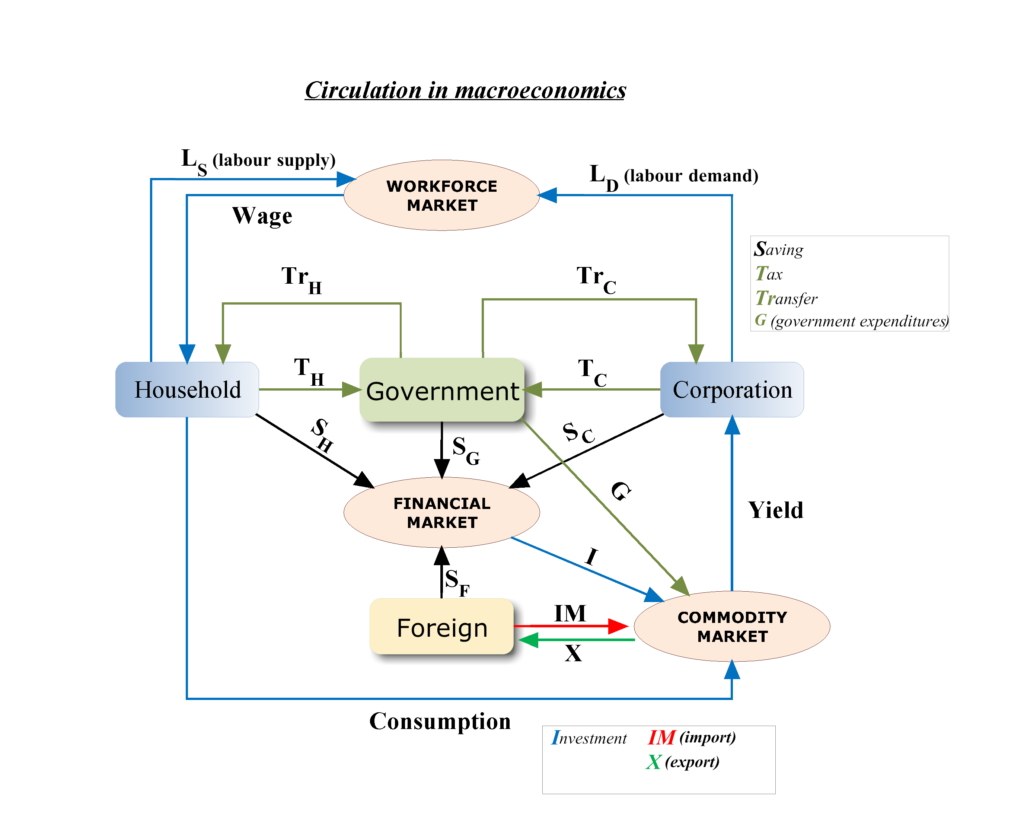
Un trader che lavora con i fondamentali deve tener conto anche delle variabili macroeconomiche, poiché esse influiscono sui corsi azionari. La materia è estremamente complessa, in questa fase faremo solo dei brevissimi accenni rimandando la trattazione ad altri articoli.

Domanda e offerta

Per affrontare il discorso in modo davvero semplice, in economia è fondamentalmente lo studio della domanda e dell’offerta tra imprese e consumatori.

Per illustrare questo concetto, diremo che quando il numero di consumatori che sono disposti a pagare per un prodotto o un servizio aumenta, aumentano la domanda e le imprese possono rispondere a questo aumento fornendo più prodotti o  servizi. Questo comporta tipicamente un aumento dell’occupazione.

Al contrario, se la domanda da parte dei consumatori diminuisce, le imprese rispondono fornendo meno prodotti o servizi e quindi richiedono meno personale, il che ha l’effetto indesiderato di aumentare la disoccupazione.

L’andamento dell’economia di un paese è calcolato attraverso il PIL, che sta Prodotto Interno Lordo, nella dizione anglofona, GDP

Il PIL è semplicemente il valore totale dei prodotti venduti e dei servizi forniti dall’aggregato delle imprese. Altre misure macroeconomiche importanti sono l’IPC e l’IPP.

L’Indice dei Prezzi al Consumo (IPC) è una misura comunemente usata per misurare l’inflazione che tiene traccia delle variazioni dei prezzi subite dai consumatori.

Un’altra misura dell’inflazione è l’Indice dei Prezzi alla Produzione (IPP) che tiene traccia dei cambiamenti dei prezzi sperimentati dalle imprese.

Fasi di espansione e contrazione

Le economie attraversano fasi di espansione e contrazione, che sono note come Business Cycles.

La stampa finanziaria fa generalmente riferimento alla fase di espansione con termini come economia in espansione oppure economia in crescita .

Con un’economia in contrazione, i termini usati dalla stampa finanziaria popolare sono recessione oppure contrazione dell’economia.

Gli investitori dovrebbero essere consapevoli del fatto che l’economia attraversa cicli di espansione e contrazione.

Durante la fase di espansione il PIL aumenta e la disoccupazione diminuisce, anche l’inflazione tende ad aumentare. Al contrario, durante la fase di contrazione il PIL diminuisce, la disoccupazione aumenta e l’inflazione tende a diminuire. Questo in linea di massima.

La fase di contrazione ha avuto una media di circa tre trimestri dal 1950 ed è generalmente molto più breve della fase di espansione, che può essere piuttosto lunga e può essere dell’ordine di un decennio o più.

In un’economia in espansione il PIL, come abbiamo detto, aumenta .

Questo potrebbe avere un impatto positivo sui corsi azionari ma non è scontato che ciò avvenga. Il perché lo vedremo durante gli articoli di approfondimento.

Importante notare che i cicli del mercato azionario tendono ad anticipare i cicli economici.

In caso di contrazione dell’economia potremmo avere anche una riduzione dei prezzi delle azioni, anche se questa conseguenza non è per nulla scontata.

Controllo governativo negli USA e nell’area Euro.

L’economia moderna USA è in gran parte controllata dalle influenze del governo attraverso le politiche economiche di concerto con la Federal Reserve Bank per il loro controllo monetario.

Nell’Europa zona Euro non esiste un controllo centralizzato delle politiche economiche ma esiste un controllo centralizzato della politica monetaria, e questa a me sembra un’anomalia non da poco.

La funzionalità della zona Euro in dottrina viene ricondotta, tra l’altro, ai principi dell’OCA endogena. Personalmente ritengo i principi dell’optimum currency area (di questo argomento si tratterà in seguito) per nulla applicabili alla zona Euro.

Anzi, l’applicazione delle teorie e dei trattati inerenti la moneta unica europea hanno comportato un’asimmetria nei risultati macroeconomici dei paesi aderenti.

Continueremo la trattazione dell’analisi fondamentale in una serie di articoli che approfondiranno le varie tematiche nel tempo.

Chapter 11 – questo sconosciuto!

Il Chapter 11 nella legge fallimentare USA è un procedimento che  consente alle imprese in difficoltà di accedere ad una ristrutturazione delle proprie finanze al fine di massimizzare un utile di ritorno, sia per i creditori che per i proprietari.

Il Chapter 11 è stato messo in risalto dalle cronache quando diverse grandi aziende sono cadute in difficoltà finanziarie e hanno avuto bisogno di un intervento procedurale, al fine di salvaguardare la vita delle stesse, tra queste la General Motors, la United Airlines, la Lehman Brothers e K-Mart.

Qualche giorno or sono anche nel nostro blog ci siamo occupati di questo argomento analizzando la notizia che diverse aziende operanti nel settore energy hanno, appunto, avuto necessità di ricorrere alla procedura fallimentare.

Nella maggior parte dei casi il ricorso al Chapter 11 non ha un forte risalto mediatico. Si pensi che solo nel 2010, ad esempio, negli Stati Uniti sono stati depositati quasi 14.000 casi inerenti il Chapter 11.

Come si ricorre al Chapter 11 e chi lo può fare.

La procedura Chapter 11 inizia con il deposito di una istanza al  tribunale fallimentare dello Stato presso cui ha sede l’azienda. Spesso la procedura si instaura con la richiesta da parte della stessa azienda interessata. In questo caso è il debitore a prendere l’iniziativa. Resta, comunque, una facoltà dei creditori di unirsi per presentare una “involuntary Chapter 11 petition” contro il debitore inadempiente.

La maggior parte dei debitori apre la procedura nel luogo dove si trova la sede principale, oppure dove sono “domiciliati”.

Il ricorso al Chapter 11 di solito è promosso da società. Ma anche le persone fisiche possono presentare una richiesta della sua applicazione, nel caso che abbiano, però, tutte le condizioni  per poter beneficiare dei capitoli 7 e 13.

Quando possibile, tuttavia, la maggior parte dei debitori individuali sceglie di presentare una semplice istanza di fallimento ai sensi del Chapter 7 o 13. Questo per evitare i tempi, i costi e i rischi connessi al procedimento del Chapter 11. Si pensi che solo nel 2010, quasi 1,6 milioni di americani hanno presentato bancarotta ai sensi dei capitoli 7 e 13; un numero 100 volte superiore alle richieste di Chapter 11 presentate dalle società nello stesso periodo di tempo.

Cosa succede durante l’applicazione di un piano di Chapter 11

Non esiste un limite assoluto alla durata di un procedimento Chapter 11. In alcuni casi si conclude nel giro di pochi mesi. Ma spesso, tuttavia, ci vogliono da sei mesi a due anni per concludere una procedura

Durante questo periodo, nella maggior parte dei casi, non necessita la nomina di un fiduciario. E’ il debitore stesso che continua a operare con la sua attività ordinaria come ” debitor in possession ” (o “DIP”). Il tribunale fallimentare, se lo ritiene opportuno può, tuttavia,  nominare un fiduciario che prenda in consegna le operazioni dal debitore. I motivi per una tale scelta da parte degli organi amministrativi possono rilevarsi in presenza di presunta frode, disonestà, incompetenza e  cattiva gestione degli affari da parte del debitore.

Al tribunale fallimentare spetta, comunque, il controllo sulle decisioni più importanti.

Infatti al debitore o al fiduciario resta a carico l’ordinaria gestione della società ma perdono il controllo sulle decisioni di maggior rilievo che sono demandate, appunto, al tribunale fallimentare.

Tra le altre cose, il tribunale fallimentare deve approvare:

  1. qualsiasi vendita di beni sia mobili o beni immobili,  ad eccezione di articoli facenti parte dell’inventario iniziale, al momento dell’apertura del Chapter 11.
  2. l’inizio o la chiusura anticipata di un contratto di locazione
  3. la stipula di mutuo o altri accordi di finanziamento garantito
  4. la chiusura o l’espansione delle operazioni aziendali
  5. l’inizio o la modifica di contratti di fornitura o licenze di vendita,
  6. la conservazione e il pagamento di commissioni, parcelle e spese a avvocati e altri professionisti.

Ruolo dei creditori

I creditori, gli azionisti e le altre parti interessate possono sostenere o opporsi alle azioni che richiedono l’approvazione del tribunale fallimentare. Questo, nelle sue decisioni, prenderà in considerazione l’input dei creditori e di altre parti.

Anche i creditori non garantiti di solito partecipano al Chapter 11 attraverso un comitato che è nominato allo scopo di rappresentare i loro interessi. Il comitato dei creditori non garantiti può nominare avvocati e altri professionisti per assisterlo a spese del debitore.

Chapter 11 – il piano di riorganizzazione

Normalmente, il debitore ha il diritto esclusivo, entro quattro mesi dall’apertura della procedura Chapter 11, di proporre un piano di riorganizzazione. Questo lasso di tempo può essere prorogato fino a 18 mesi, in presenza di un giustificato motivo, verificato dagli organi amministrativi. Ma, per altrettanto giustificati motivi, il giudice può abbreviarlo.

Alla scadenza del “periodo di esclusiva”, sarà potere del comitato dei creditori o di altre parti del procedimento proporre piani di riorganizzazione “concorrenti”. Ma i piani “concorrenti” sono relativamente rari nei casi del Chapter 11. Più spesso, i creditori o altre parti, insoddisfatti del programma proposto dal debitore, si attivano per respingere il piano o convertire il caso al Chapter 7.

Possiamo, infatti, dire che il Chapter 11 è, in effetti, un contratto tra il debitore e i suoi creditori su come opererà e pagherà i suoi obblighi in futuro. La maggior parte dei piani prevede almeno un certo ridimensionamento dei debiti al fine di ridurre le spese e liberare le attività.

In rare occasioni, è possibile il pagamento completo e immediato di tutti i crediti. Ma è proprio per questa usuale metodologia di riduzione dei debiti che ai creditori è dato diritto di voto al piano proposto.

Conferma del piano Chapter 11

L’approvazione di un piano proposto viene definito “confirmation” e spetta comunque al tribunale. Prima di confermare un piano del Chapter 11, il giudice fallimentare deve verificare che lo stesso soddisfi diversi requisiti, tra cui:

  1. Fattibilità. Il tribunale fallimentare deve ritenere che il piano proposto sia fattibile, o in altre parole, in grado di essere realizzabile. Il debitore deve dimostrare al giudice in che modo raccoglierà le entrate per coprire le sue spese, compresi i pagamenti ai creditori.
  2. Buona fede. Il giudice deve ritenere che il piano sia stato proposto in buona fede e non con mezzi vietati dalla legge.
  3. Migliori interessi per i creditori. Affinché un piano proposto possa essere confermato, deve essere valutato nell’interesse dei suoi creditori. Nel Chapter 11, per “migliori interessi” si intende che i creditori ricevano almeno il saldo di una quota di debito pari a quanto spetterebbe loro se si procedesse ad una liquidazione ai sensi del Chapter 7. In alcuni casi, questa quota può corrispondere, addirittura, al 100% del debito, ma questo accade di rado.
  4. Giusto ed Equo. Il piano deve anche essere “giusto ed equo”, intendendo con questo la copertura dei debiti per un valore almeno pari alle garanzie creditorie, rappresentate per lo più da beni immobili.

Nella procedura del Chapter 11, i soci della società debitrice non hanno alcun diritto di mantenimento del valore azionario investito, a meno che tutti gli obblighi siano pagati per intero.

Il Chapter 11 funziona davvero?

I rapporti e gli studi indicano che solo il 10-15% dei casi del Chapter 11 terminano con procedure di successo. Purtroppo la maggior parte dei casi è respinta, per lo più per un mancato accordo tra le parti. Altre volte la procedura viene convertita in liquidazioni ex Chapter 7. Comunque, sia il licenziamento che la conversione di un caso del Chapter 11, richiedono l’approvazione del tribunale fallimentare

Le leggi sul fallimento comprendono, comunque, molte disposizioni speciali che aiutano a snellire e accelerare i casi del Chapter 11, che possono coinvolgere singoli “assests” e piccole imprese.