Una candlestick è un tipo di grafico utilizzato nell’analisi tecnica che visualizza i prezzi massimi, minimi, di apertura e di chiusura di un titolo per un periodo specifico.
La parte del candlestick inclusa tra l’apertura e la chiusura è chiamata “corpo” e indica se il prezzo di chiusura è superiore o inferiore al prezzo di apertura (nero / rosso se il titolo ha chiuso più in basso, bianco / verde se il titolo ha chiuso più in alto).
Le ombre del candlestick mostrano il massimo e minimo di giornata.
I candlestick riflettono l’impatto del sentiment degli investitori sui prezzi dei titoli e vengono utilizzati dagli analisti tecnici per determinare quando entrare o uscire dalle posizioni. L’analisi dei grafici candlestick si basa su una tecnica sviluppata in Giappone nel 1700 per tracciare il prezzo del riso. I candlestick sono una tecnica adatta per il trading di qualsiasi attività finanziaria liquida come azioni, cambi e futures.
Candlestick dal corpo molto esteso possono essere indicativi di una forte pressione di mercato, tuttavia ricordiamo che dovrebbero essere esaminati nel contesto della struttura del mercato globale e non limitandosi ai singoli titoli.
Diventare esperti e avere confidenza con i grafici finanziari, sia che si riferiscano ad azioni, obbligazioni, futures o altro, è un aspetto fondamentale per diventare un buon trader. Interpretare un grafico azionario sta al trading come la lettura delle orme di una preda sta al cacciatore.
Parleremo in particolare di grafici inerenti il mercato azionario, ma il discorso non cambia se ci riferiamo ad altri mercati.
Un grafico azionario può fornire una ricchezza di informazioni, purché si sappia e si capisca cosa si sta guardando. La conoscenza di base del grafico, magari in abbinamento ad altri indicatori, può migliorare le abilità di trading.
Che cos’è un grafico azionario
Un grafico azionario è una rappresentazione del prezzo delle azioni in un determinato periodo di tempo. Lo studio dei grafici è formalmente definito analisi tecnica.
Per quanto riguarda l’analisi tecnica troverete altre risorse qui oppure qui.
I grafici azionari mostrano fondamentalmente la storia del titolo e i livelli dei prezzi ai quali è stato scambiato nel tempo. A seconda dell’intervallo di tempo che si sta visualizzando, possiamo avere grafici con un time frame che va dal minuto al mese.
E’ possibile vedere i grafici gratuitamente da diverse risorse web. Eccone alcune:
Per il nostro esempio useremo il grafico GOOG Alphabet. Quando si guarda per la prima volta un grafico noteremo 3 aree chiave:
1. Scala temporale (asse X)
2. Scala dei prezzi (asse Y)
3. Volume
Scala temporale (asse X):
La scala temporale, o l’asse “X”, è rappresentata nella linea orizzontale del grafico ed è la parte del grafico che si riferisce all’intervallo di tempo che si sta guardando.
L’intervallo di tempo nel grafico che stiamo analizzando è impostato ad un 1 anno. L’intervallo di tempo può essere facilmente regolato per un periodo di tempo più breve o più lungo. I time frame utilizzati più di frequente variano dal minuto al giorno, alla settimana e altro periodo. Le diverse regolazioni di intervallo temporale daranno una prospettiva diversa sul titolo.
Scala dei prezzi (asse Y):
La scala dei prezzi, o l’asse “Y”, è rappresentata nella linea verticale, sul lato destro del grafico.
Dal grafico azionario GOOG di cui sopra possiamo vedere che il titolo è stato scambiato in una fascia di prezzo tra i 1.000-1.700 dollari nell’ultimo anno.
Volume
Per i traders, il volume è un altro aspetto importante da controllare. Il volume di un’azione rappresenta il numero di azioni che sono state negoziate entro un determinato periodo di tempo e si raffigura con un istogramma, o grafico a barre.
Tipi di grafico:
Una volta acquisita familiarità con le aree chiave di base di un grafico azionario, esaminiamo i 3 tipi di grafico di base maggiormente utilizzati.
Ci sono molteplici tipologie di grafici utilizzati dai traders.
In questo post ne esamineremo tre:
grafico a linee
grafico a barre
grafico a candela
Grafico a linee
Un grafico a linee è il grafico più semplice. Viene utilizzato principalmente dai traders per ottenere informazioni di base sul prezzo delle azioni. Il grafico a linee rappresenta solo i prezzi di chiusura in un determinato periodo di tempo ed è formato da una linea che collega un prezzo di chiusura all’altro, nell’intervallo considerato.
I grafici a linee non forniscono informazioni visive sull’andamento che il prezzo ha avuto durante il periodo in esame. Tuttavia, il prezzo di chiusura è spesso considerato il prezzo più importante nei dati azionari, rispetto al minimo e massimo di giornata, e questo è il motivo per cui è l’unico valore utilizzato nei grafici a linee.
Grafico a barre
Un grafico a barre, chiamato anche grafico OHLC, include quattro punti di prezzo per un determinato periodo di tempo: apertura, massimo, minimo e chiusura. Di seguito è riportato un esempio:
Il prezzo di apertura è mostrato sul lato sinistro della barra. La parte superiore della linea verticale indica il prezzo più alto scambiato dal titolo durante l’intervallo di tempo impostato. La parte inferiore rappresenta il prezzo più basso. E infine, il prezzo di chiusura viene visualizzato sul lato destro della barra.
Il grafico a barre offre maggiori informazioni rispetto al più semplice grafico a linea. Ad esempio riusciamo a vedere se l’apertura è superiore o inferiore al prezzo di chiusura, l’entità dell’estensione del prezzo e così via dicendo…
Grafici a candela
I grafici a candela sono diventati molto popolari tra i traders ed attualmente, per quanto posso riportare dalla mia esperienza didattica, sono la tipologia di grafico maggiormente utilizzato.
Un grafico a candela è simile a un grafico a barre, ma è diverso nel modo in cui è costruito. Anch’esso ci dà indicazioni dell’apertura, del massimo, minimo e chiusura ma la sua rappresentazione grafica a candela è costituito da un corpo e due appendici che ricordano appunto la forma di una candela.
Ecco una illustrazione dove sono rappresentate due “candele” che mostrano, la prima a sinistra un prezzo di chiusura superiore a quello di apertura, mentre l’altra mostra la situazione contraria:
Un’altra caratteristica del grafico a candela è che utilizza il colore per spiegare ciò che è successo durante il periodo di trading analizzato. Nella figura sopra, infatti, vediamo la candela rialzista di colore verde e la candela ribassista di colore rosso. Questo conferisce, sicuramente, un maggior impatto visivo.
Vista l’importanza di quest’ultima tipologia di grafico, ad essa saranno dedicati degli articoli specifici.
Utilizzare le opzioni nel trading giornaliero può sembrare un’attività molto complessa e al di fuori della portata per la maggior parte dei traders, ma se ne comprendiamo il funzionamento potranno rivelarsi uno strumento di cui sarà difficile fare a meno.
Nei nostri portafogli, in genere, abbiamo diverseclassi di assets. Ad esempio azioni, obbligazioni, ETF, valute; le opzioni sono un’altra classe di queste attività e, se utilizzate correttamente, offrono diversi vantaggi rispetto ad altri strumenti.
Alcuni concetti base:
Le opzioni sono un contratto che dà all’acquirente il diritto (sia chiaro: non l’obbligo!) di acquistare (nel caso di una call) o vendere (nel caso di una put) l’attività sottostante ad un prezzo specifico ad una data determinata oppure entro una certa data.
Le possiamo utilizzare sia al fine di speculare oppure come gestione del rischio.
Le opzioni sono efficaci per cogliere diversi obiettivi come, ad esempio, generare un extra reddito dalle azioni detenute, ma non dobbiamo dimenticare che la loro efficacia è legata ad un grado di rischiosità tale da azzerare il capitale investito. A conferma di quanto affermato i brokersstessi richiedono ai propri clienti una specifica sottoscrizione sulla conoscenza del grado di rischio a cui si espongono.
Opzioni come derivati
Le opzioni appartengono al più ampio gruppo di titoli noti come “derivati”. Si chiamano così perché il loro valore “deriva” da quello di un altro asset, che può riferirsi ad azioni, futures , swap e altro.
Opzioni Call e Put
Un’opzione Calldà al titolare il diritto di acquistare un’azione e un’opzione put dà al titolare il diritto di vendere un’azione.
Con le opzioni abbiamo quattro possibilità:
Acquistare o vendere opzioni Call
Acquistare o vendere opzioni Put
Le persone che acquistano opzioni sono chiamate “holders” mentre coloro che le vendono sono chiamati “writers”.
Gli holders di opzioni call e put non hanno obblighi ai successivi di acquisto o vendita. Hanno acquistato la facoltà di scegliere.
All’opposto, call e putwriters hanno l’obbligo di comprare o vendere se l’holder esercita il suo diritto/facoltà.
Perché utilizzare le opzioni
Speculazione
La speculazione è una scommessa sulla direzione dei prezzi futuri. Uno speculatore potrebbe pensare che il prezzo di un titolo aumenti, sulla base delle sue analisi fondamentali o analisi tecniche, alle quali abbiamo già accennato e che potrete trovare ai link indicati.
Uno speculatore potrebbe decidere di acquistare un titolo oppure acquistare un’opzione call sul titolo stesso.
La scelta potrebbe essere interessante poiché il costo dell’opzione è una frazione del costo del titolo stesso.
Hedging
Le opzioni sono state ideate per scopi di copertura delle posizioni. Possiamo definirle una sorta di “mini polizza assicurativa”, detta, appunto, hedging.
Funzionamento delle opzioni
Nella valorizzazione dei contratti di opzione, si deve tener conto delle probabilità di futuri andamenti del prezzo del titolo collegato. Più è probabile che si verifichi l’evento atteso, più costosa sarà l’opzione che trae profitto da quell’evento. Ad esempio, un valore di call sale man mano che il titolo sottostante sale.
Più ci si avvicina alla data di scadenza del titolo, meno valore avrà un’opzione legata a quel titolo. Questo perché le possibilità di un movimento dei prezzi nel titolo sottostante diminuiscono man mano che ci avviciniamo alla scadenza. Se si acquista un’opzione “out of the money” con scadenza ad un mese, e il titolo non si muove nella direzione auspicata, questa perderà valore ogni giorno che passa. Dal momento che il tempo è un componente del prezzo di un’opzione, un’opzione con scadenza a un mese avrà meno valore di un’opzione con scadenza maggiore, a parità di altri fattori. In pratica il trascorrere del tempo produce un decadimento del valore dell’opzione.
La volatilità del titolo è anch’essa un componente del prezzo di un’opzione. Maggiori oscillazioni di prezzo aumenteranno le probabilità che si verifichi un evento. Pertanto, maggiore è la volatilità, maggiore è il prezzo dell’opzione-
Di solito nelle borse statunitensi si usa un contratto di stock option, cioè è la possibilità di acquistare o vendere in blocco lotti di 100 azioni; quindi si rende necessario moltiplicare il premio di contratto per 100 al fine di ottenere l’importo totale che si dovrà spendere per acquistare, ad esempio, una call.
Tipi di opzioni
Opzioni americane ed europee
Le opzioni americane possono essere esercitate in qualsiasi momento tra la data di acquisto e la data di scadenza. Le opzioni europee, viceversa, possono essere esercitate solo alla loro data di scadenza. La distinzione tra opzioni americane ed europee non ha nulla a che fare con la geografia, ma solo con il diritto di esercizio.
Vi sono poi altri tipi di opzioni che però esulano da una trattazione introduttiva come questa.
Opzioni Scadenza & Liquidità
Le opzioni possono anche essere suddivise in categorie in base alla durata. Le opzioni a breve termine sono quelle che scadono generalmente entro un anno. Le opzioni a lungo termine, con scadenze superiori a un anno, sono classificate come titoli a lungo termine o LEAP.
Piccolo glossario dei termini
Volume esprime il numero di contratti di una particolare opzione che sono stati negoziati durante l’ultima sessione.
Il prezzo “bid” è il prezzo al quale il “mercato” desidera acquistare una particolare opzione.
Il prezzo “ask” è il prezzo al quale il “mercato” desidera per vendere una particolare opzione.
L’Implied Bid Volatility può essere pensata come la futura incertezza della direzione e della velocità dei prezzi. Questo valore viene calcolato da un modello di prezzo delle opzioni, come il modello Black-Scholes, e rappresenta il livello di volatilità futura prevista in base al prezzo corrente dell’opzione.
L’Open Interest indica il numero totale di contratti di una particolare opzione che sono stati aperti durante la sua durata. Gli open interest ovviamente diminuiscono con la chiusura delle operazioni aperte.
Il Delta può essere considerato come una probabilità. Ad esempio, un’opzione a 20 delta significa che gli viene attribuita il 20% di probabilità di scadere in-the-money. Delta misura anche la sensibilità dell’opzione alle variazioni immediate dei prezzi del sottostante.
Gamma è la velocità in cui l’opzione si muove in o out-of-the-money. Gamma può anche essere considerato come le variazioni del delta.
Vega è un Greek value che indica l’importo in base al quale il prezzo dell’opzione dovrebbe cambiare in base a un cambiamento di un punto nella volatilità implicita.
Theta è il Greek value indica quanto valore un’opzione perderà con il passaggio di un giorno.
Strike price è il prezzo al quale l’acquirente dell’opzione può acquistare o vendere il sottostante se sceglie di esercitare l’opzione.
Combinando le possibilità esposte sopra possiamo ottenere diverse strategie, ad esempio, Long su Call e Put,Spread, Butterflies. Di queste e altre strategie tratteremo in seguito.
Conclusione
Le opzioni non sono difficili da capire una volta che si afferrano i concetti di base e possono fornire opportunità se utilizzate correttamente ma, nel contempo, se utilizzate in modo non corretto, possono essere estremamente dannose.
La base dell’analisi fondamentale è la determinazione della stabilità finanziaria e della redditività futura delle imprese, valore estremamente importante in quanto è questo uno degli elementi che determinerà l’andamento dei prezzi, insieme ad altri fattori che analizzeremo in articoli successivi.
In altri termini, un’azienda con ricavi di vendita e profitti in aumento potrebbe avere un valore delle sue azioni in tendenza positiva, contrariamente a quello di un’azienda con ricavi di vendita e profitti in calo.
Questi dati sono riportati sui financial reports trimestrali, “10-Q filings “, insieme a un rapporto annuale finale, “10-K filing “, presentato dalle aziende alla SEC (Securities and Exchange Commission).
Gli analisti del mercato azionario utilizzano questi rapporti finanziari, insieme ad altri parametri, per cercare di prevedere le entrate e i profitti futuri delle vendite.
Sebbene un trader potrebbe analizzare i financial reports delle singole aziende, in genere è più semplice e veloce utilizzare dati riassuntivi che sono disponibili sui siti web di divulgazione finanziaria.
Questi siti forniscono di solito anche dati previsionali sulle vendite e sui profitti delle aziende analizzate.
Analizzare il passato guardando al futuro
L’analisi fondamentale, similmente al Dio Giano, così caro ai nostri predecessori, guarda sia al passato che al futuro.
I dati relativi alle vendite e agli utili del passato vengono utilizzati per determinare la validità del business e della gestione aziendale, mentre i dati relativi alle vendite e agli utili previsti vengono utilizzati per determinare il potenziale di crescita futuro dell’azienda e quindi il potenziale futuro guadagno del prezzo delle azioni.
Questi dati finanziari permettono all’investitore di prendere una decisione informata sul valore commerciale futuro di un’azienda e quindi sul suo potenziale di investimento.
Le fonti dell’analisi fondamentale
Anche se il trader non ha necessariamente bisogno di esaminare i financial reports, è estremamente utile comprendere almeno le componenti chiave che sono contenute negli stessi.
Queste relazioni finanziarie contengono tre sezioni principali che sono il conto economico, lo stato patrimoniale e il rendiconto finanziario.
Conto economico
Il conto economico si compone, a sua volta, di tre parti principali:
Ricavi: rappresentativi delle vendite dei beni e dei servizi che la società ha effettuato nel periodo di analisi.
Costi: rappresentativi delle spese che l’azienda ha dovuto sostenere per la realizzazione dei ricavi nello stesso periodo. Sono compresi in questo valore, ad esempio, il costo di acquisto e/o produzione dei prodotti che sono stati venduti, i costi di amministrazione, come stipendi e forniture d’ufficio, il pagamento degli interessi sui prestiti, eventuali affitti e consumi, e i costi di ammortamento delle attrezzature e degli edifici.
Utile: rappresentativo della differenza tra i due valori descritti sopra, anche definito come risultato d’esercizio.
Stato patrimoniale
Attività: Questo valore è rappresentato da tutto il patrimonio attivo dell’azienda. Comprende l’attivo bancario, le attrezzature, gli impianti e i macchinari, merce in rimanenza ed i crediti.
Passività: Questo valore è rappresentato dalla controparte delle attività, in parole più semplici da come sono stati finanziati i valori esposti nelle attività. Vale a dire dalle esposizioni bancarie e dai debiti verso finanziatori e fornitori.
Patrimonio netto: Questo valore è la differenza tra i due valori esposti sopra, sommato al patrimonio capitalizzato dall’azienda oltre che agli utili o alle perdite del periodo in esame.
Quindi il bilancio, con i suoi valori, è una fotografia dell’azienda nel momento in cui è analizzata.
I traders, attraverso i valori esposti nel bilancio, possono analizzare le possibilità finanziarie proprie dell’azienda in esame. Senza adeguate riserve di liquidità, la società sarà costretta ad attingere a fonti finanziare esterne, con aggravio di interessi passivi da sostenere e, conseguentemente, riduzione del patrimonio netto. Conseguenza sicuramente indesiderabile.
Cash Flow
Il flusso finanziario si compone di tre parti principali:
Attività operative: Mostrano tutti i movimenti finanziari della società relativi alle vendite delle merci o alla produzione dei servizi a fronte degli stessi movimenti sostenuti per l’acquisto delle merci stesse o dei costi necessari alla fornitura dei servizi, oggetto dell’attività dell’azienda.
Attività di investimento: Sono inclusi in questo valore tutti i movimenti finanziari finalizzati all’acquisto dei beni, cosiddetti, durevoli. Ne possono essere un esempio l’acquisto di nuove attrezzature, di macchinari o l’acquisto di altre attività. Questi acquisti sono definiti spese in conto capitale.
Attività di finanziamento: Questo valore esprime tutti i flussi finanziari entrati per ricorso a capitale esterno o, viceversa, restituzione a terzi degli stessi, inclusi anche eventuali riacquisti di azioni e il pagamento di dividendi.
Questo secondo aspetto di un’azienda si differenzia dal conto economico in quanto, mentre il primo esprime solo la quantità di valore monetario movimentato, il secondo è un valore più concettuale perché mostra il reale andamento lavorativo di un’azienda. In altre parole un’azienda florida sotto l’aspetto economico, cioè con positivi risultati di esercizio, potrebbe, se gestita in modo inappropriato, mostrare delle grosse carenze finanziarie.
Condizioni finanziarie e ratios – L’essenza dell’analisi fondamentale
Di seguito sono elencati altri termini e i ratios più comunemente usati nell’analisi fondamentale.
Termini chiave usati
EPS: E’ l’utile netto della società diviso per il numero di azioni.
EPS forecast: E’ un EPS stimato per i periodi futuri, come determinato dagli analisti finanziari. Alcuni analisti forniscono le previsioni dell’EPS per più anni.
Valore contabile: Il patrimonio netto diviso il numero di azioni.
Rapporti chiave utilizzati
Tasso di crescita dell’EPS: Questa è la differenza tra l’EPS e l’EPS previsto, questa cifra viene poi divisa per l’EPS e poi moltiplicata per 100 in modo che il risultato sia espresso in percentuale.
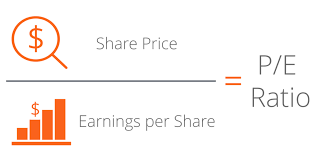
PE ratio: questo valore indica il rapporto fra il prezzo corrente di un’azione al momento del calcolo dell’indicatore e l’utile per ogni azione
PEG ratio: Sta per priceearnings growth ratio ed è il rapporto PE diviso per il tasso di crescita dell’EPS.
Dividend yield: È l’importo del dividendo per azione diviso il prezzo delle azioni ed è espresso in percentuale.
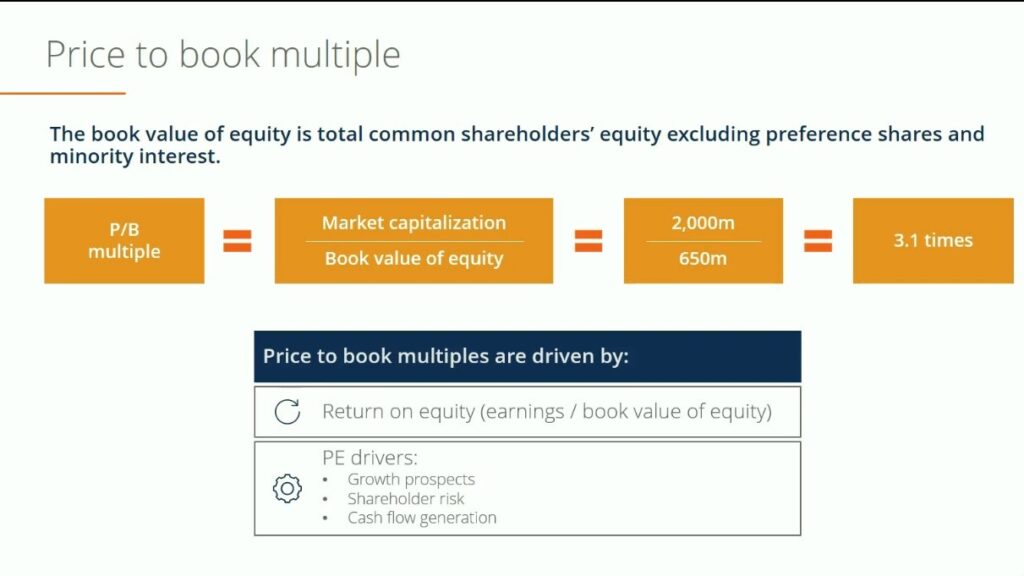
Price to book ratio: È il prezzo delle azioni diviso il valore contabile.
Questi termini e rapporti costituiscono la base per l’analisi fondamentale e sono utilizzati in molte strategie di investimento.
Valutazioni delle azioni
Metodi di valutazione delle azioni
I metodi di valutazione delle azioni sono utili per analizzare la solvibilità, la convenienza e le aspettative future di un’azienda.
Una volta stabilito che una società è fondamentalmente sana, sotto l’aspetto del business e della gestione finanziaria, ci sono diversi successivi approcci che danno un’ulteriore idea della qualità delle aziende prescelte con il primo step di analisi.
Le metodologie di valutazione si avvalgono dei dati finanziari ricavati dal bilancio e dei rapporti fondamentali calcolati a partire da tali dati.
Alcuni metodi sono molto semplici da usare, mentre altri comportano calcoli molto complessi. Qualcuno fornisce un valore assoluto, altri forniscono una valutazione relativa che deve essere confrontata con società simili.
Esistono alcuni metodi di valutazione più semplici che i traders alle prime armi possono utilizzare e sono i seguenti:
PE Ratio
Si tratta di un metodo di valutazione estremamente popolare che funziona abbastanza bene per le aziende che hanno una storia relativamente stabile di utili. Purtroppo ha una serie di svantaggi.
Innanzitutto potremmo avere ad esempio un profitto particolarmente alto per via della vendita di un asset societario. Qui avremo un utile alto ma non derivante dalla gestione caratteristica dell’impresa.
Un altro problema potrebbe essere il fatto che il profitto di un’azienda è spesso “regolato” da interventi soggettivi dell’amministrazione, vedi ad esempio la forbice concessa per gli ammortamenti o la valutazione di eventuali rimanenze di merci o di lavori in corso. Questa tecnica è conosciuta come window dressing in the balance sheet, e potrebbe dare informazioni fuorvianti sullo stato dell’azienda.
Tutto questo deve spingere ad utilizzare questo rapporto molto prudenzialmente.
Il rapporto PE è utile come valutazione relativa; non fornisce una valutazione assoluta.
La valutazione relativa significa che il PE ratio deve essere confrontato con il PE di società simili, metodo noto come “analisi del rapporto di settore”.
Il PE ratio può essere calcolato utilizzando utili riferiti a periodi diversi. Possiamo avere un ultimo utile netto annuale riportato oppure un utile atteso per l’esercizio futuro.
Nell’utilizzo dell’utile riportato, si può adottare l’ultima cifra annuale o, in alternativa, la somma dei risultati degli ultimi quattro trimestri.
PEG ratio
Questo è il PE ratio con inclusione nel calcolo della crescita annuale prevista degli utili, ma presenta ancora gli stessi svantaggi del PE ratio, fornisce, cioè, un’indicazione in più che può verificarsi o meno.
Riguardo a questo parametro è generalmente accettato che un titolo sia sottovalutato se il suo PEG ratio è inferiore a uno e che sia sopravvalutato se più di uno.
Price to book ratio
E’ il rapporto tra la capitalizzazione di mercato di un’impresa e patrimonio netto contabile della stessa, usato per misurare se e quanto un’azienda sia sottovalutata o sopravvalutata dal mercato. Se è maggiore di uno, significa che il mercato attribuisce all’impresa un valore maggiore rispetto al suo valore contabile.
Può essere utilizzato per avere un confronto con società simili o con riferimento alla singola azione.
Un trader che lavora con i fondamentali deve tener conto anche delle variabili macroeconomiche, poiché esse influiscono sui corsi azionari. La materia è estremamente complessa, in questa fase faremo solo dei brevissimi accenni rimandando la trattazione ad altri articoli.
Domanda e offerta
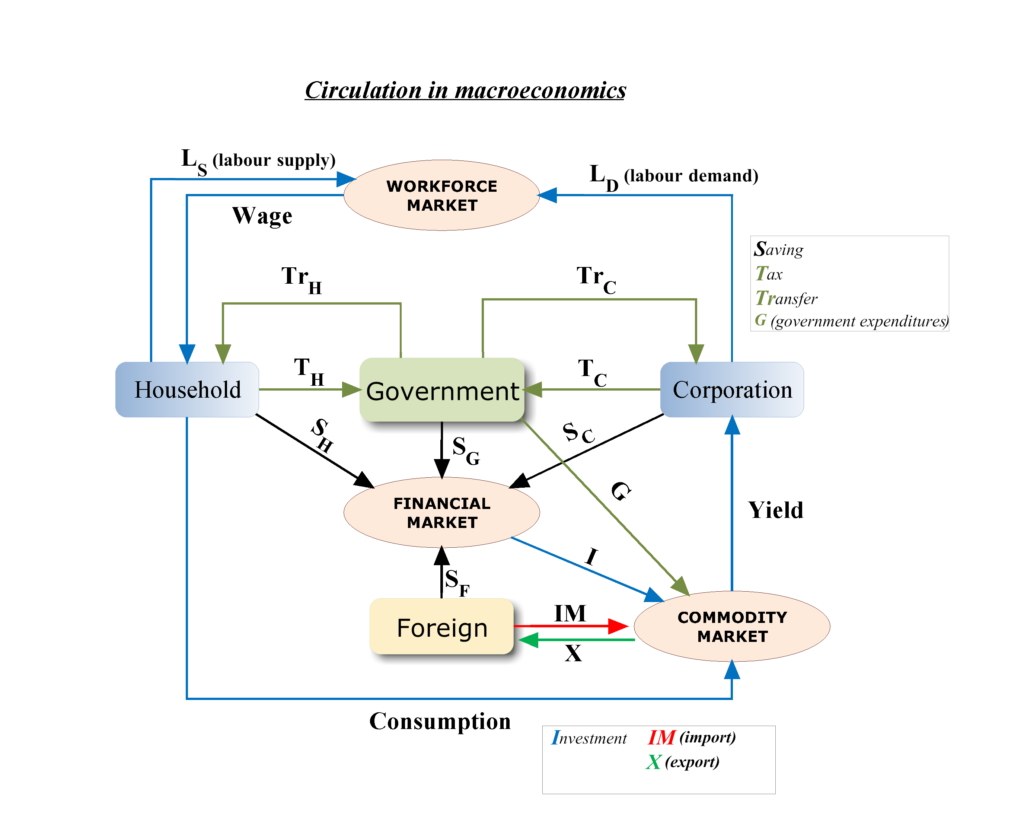
Per affrontare il discorso in modo davvero semplice, in economia è fondamentalmente lo studio della domanda e dell’offerta tra imprese e consumatori.
Per illustrare questo concetto, diremo che quando il numero di consumatori che sono disposti a pagare per un prodotto o un servizio aumenta, aumentano la domanda e le imprese possono rispondere a questo aumento fornendo più prodotti o servizi. Questo comporta tipicamente un aumento dell’occupazione.
Al contrario, se la domanda da parte dei consumatori diminuisce, le imprese rispondono fornendo meno prodotti o servizi e quindi richiedono meno personale, il che ha l’effetto indesiderato di aumentare la disoccupazione.
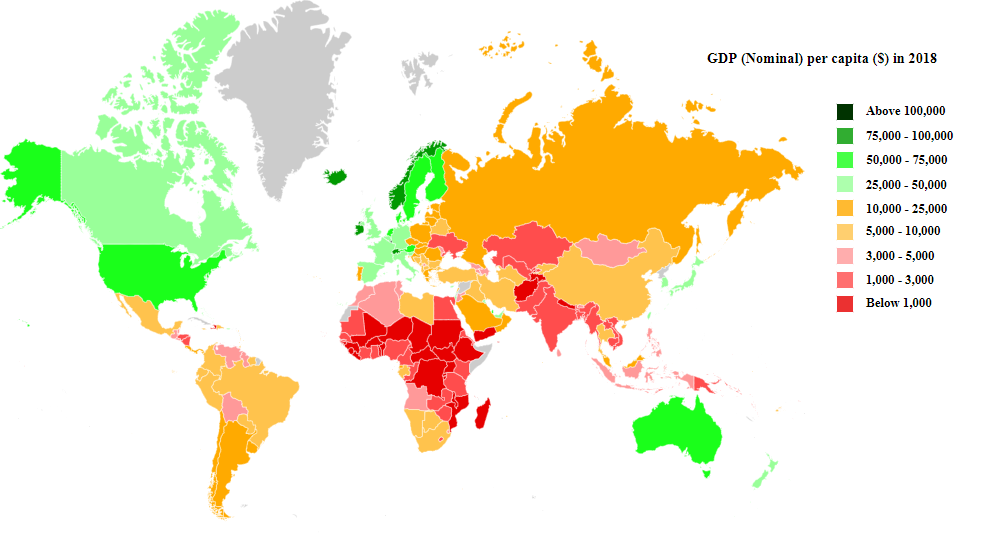
L’andamento dell’economia di un paese è calcolato attraverso il PIL, che sta Prodotto Interno Lordo, nella dizione anglofona, GDP
Il PIL è semplicemente il valore totale dei prodotti venduti e dei servizi forniti dall’aggregato delle imprese. Altre misure macroeconomiche importanti sono l’IPC e l’IPP.
L’Indice dei Prezzi al Consumo (IPC) è una misura comunemente usata per misurare l’inflazione che tiene traccia delle variazioni dei prezzi subite dai consumatori.
Un’altra misura dell’inflazione è l’Indice dei Prezzi alla Produzione (IPP) che tiene traccia dei cambiamenti dei prezzi sperimentati dalle imprese.
Fasi di espansione e contrazione
Le economie attraversano fasi di espansione e contrazione, che sono note come Business Cycles.
La stampa finanziaria fa generalmente riferimento alla fase di espansione con termini come economia in espansione oppure economia in crescita .
Con un’economia in contrazione, i termini usati dalla stampa finanziaria popolare sono recessione oppure contrazione dell’economia.
Gli investitori dovrebbero essere consapevoli del fatto che l’economia attraversa cicli di espansione e contrazione.
Durante la fase di espansione il PIL aumenta e la disoccupazione diminuisce, anche l’inflazione tende ad aumentare. Al contrario, durante la fase di contrazione il PIL diminuisce, la disoccupazione aumenta e l’inflazione tende a diminuire. Questo in linea di massima.
La fase di contrazione ha avuto una media di circa tre trimestri dal 1950 ed è generalmente molto più breve della fase di espansione, che può essere piuttosto lunga e può essere dell’ordine di un decennio o più.
In un’economia in espansione il PIL, come abbiamo detto, aumenta .
Questo potrebbe avere un impatto positivo sui corsi azionari ma non è scontato che ciò avvenga. Il perché lo vedremo durante gli articoli di approfondimento.
Importante notare che i cicli del mercato azionario tendono ad anticipare i cicli economici.
In caso di contrazione dell’economia potremmo avere anche una riduzione dei prezzi delle azioni, anche se questa conseguenza non è per nulla scontata.
Controllo governativo negli USA e nell’area Euro.
L’economia moderna USA è in gran parte controllata dalle influenze del governo attraverso le politiche economiche di concerto con la Federal Reserve Bank per il loro controllo monetario.
Nell’Europa zona Euro non esiste un controllo centralizzato delle politiche economiche ma esiste un controllo centralizzato della politica monetaria, e questa a me sembra un’anomalia non da poco.
La funzionalità della zona Euro in dottrina viene ricondotta, tra l’altro, ai principi dell’OCA endogena. Personalmente ritengo i principi dell’optimum currency area (di questo argomento si tratterà in seguito) per nulla applicabili alla zona Euro.
Anzi, l’applicazione delle teorie e dei trattati inerenti la moneta unica europea hanno comportato un’asimmetria nei risultati macroeconomici dei paesi aderenti.
Continueremo la trattazione dell’analisi fondamentale in una serie di articoli che approfondiranno le varie tematiche nel tempo.
Il Chapter 11 nella legge fallimentare USA è un procedimento che consente alle imprese in difficoltà di accedere ad una ristrutturazione delle proprie finanze al fine di massimizzare un utile di ritorno, sia per i creditori che per i proprietari.
Il Chapter 11 è stato messo in risalto dalle cronache quando diverse grandi aziende sono cadute in difficoltà finanziarie e hanno avuto bisogno di un intervento procedurale, al fine di salvaguardare la vita delle stesse, tra queste la General Motors, la United Airlines, la Lehman Brothers e K-Mart.
Qualche giorno or sono anche nel nostro blog ci siamo occupati di questo argomento analizzando la notizia che diverse aziende operanti nel settore energy hanno, appunto, avuto necessità di ricorrere alla procedura fallimentare.
Nella maggior parte dei casi il ricorso al Chapter 11 non ha un forte risalto mediatico. Si pensi che solo nel 2010, ad esempio, negli Stati Uniti sono stati depositati quasi 14.000 casi inerenti il Chapter 11.
Come si ricorre al Chapter 11 e chi lo può fare.
La procedura Chapter 11 inizia con il deposito di una istanza al tribunale fallimentare dello Stato presso cui ha sede l’azienda. Spesso la procedura si instaura con la richiesta da parte della stessa azienda interessata. In questo caso è il debitore a prendere l’iniziativa. Resta, comunque, una facoltà dei creditori di unirsi per presentare una “involuntary Chapter 11 petition” contro il debitore inadempiente.
La maggior parte dei debitori apre la procedura nel luogo dove si trova la sede principale, oppure dove sono “domiciliati”.
Il ricorso al Chapter 11 di solito è promosso da società. Ma anche le persone fisiche possono presentare una richiesta della sua applicazione, nel caso che abbiano, però, tutte le condizioni per poter beneficiare dei capitoli 7 e 13.
Quando possibile, tuttavia, la maggior parte dei debitori individuali sceglie di presentare una semplice istanza di fallimento ai sensi del Chapter 7 o 13. Questo per evitare i tempi, i costi e i rischi connessi al procedimento del Chapter 11. Si pensi che solo nel 2010, quasi 1,6 milioni di americani hanno presentato bancarotta ai sensi dei capitoli 7 e 13; un numero 100 volte superiore alle richieste di Chapter 11 presentate dalle società nello stesso periodo di tempo.
Cosa succede durante l’applicazione di un piano di Chapter 11
Non esiste un limite assoluto alla durata di un procedimento Chapter 11. In alcuni casi si conclude nel giro di pochi mesi. Ma spesso, tuttavia, ci vogliono da sei mesi a due anni per concludere una procedura
Durante questo periodo, nella maggior parte dei casi, non necessita la nomina di un fiduciario. E’ il debitore stesso che continua a operare con la sua attività ordinaria come ” debitor in possession ” (o “DIP”). Il tribunale fallimentare, se lo ritiene opportuno può, tuttavia, nominare un fiduciario che prenda in consegna le operazioni dal debitore. I motivi per una tale scelta da parte degli organi amministrativi possono rilevarsi in presenza di presunta frode, disonestà, incompetenza e cattiva gestione degli affari da parte del debitore.
Al tribunale fallimentare spetta, comunque, il controllo sulle decisioni più importanti.
Infatti al debitore o al fiduciario resta a carico l’ordinaria gestione della società ma perdono il controllo sulle decisioni di maggior rilievo che sono demandate, appunto, al tribunale fallimentare.
Tra le altre cose, il tribunale fallimentare deve approvare:
qualsiasi vendita di beni sia mobili o beni immobili, ad eccezione di articoli facenti parte dell’inventario iniziale, al momento dell’apertura del Chapter 11.
l’inizio o la chiusura anticipata di un contratto di locazione
la stipula di mutuo o altri accordi di finanziamento garantito
la chiusura o l’espansione delle operazioni aziendali
l’inizio o la modifica di contratti di fornitura o licenze di vendita,
la conservazione e il pagamento di commissioni, parcelle e spese a avvocati e altri professionisti.
Ruolo dei creditori
I creditori, gli azionisti e le altre parti interessate possono sostenere o opporsi alle azioni che richiedono l’approvazione del tribunale fallimentare. Questo, nelle sue decisioni, prenderà in considerazione l’input dei creditori e di altre parti.
Anche i creditori non garantiti di solito partecipano al Chapter 11 attraverso un comitato che è nominato allo scopo di rappresentare i loro interessi. Il comitato dei creditori non garantiti può nominare avvocati e altri professionisti per assisterlo a spese del debitore.
Chapter 11 – il piano di riorganizzazione
Normalmente, il debitore ha il diritto esclusivo, entro quattro mesi dall’apertura della procedura Chapter 11, di proporre un piano di riorganizzazione. Questo lasso di tempo può essere prorogato fino a 18 mesi, in presenza di un giustificato motivo, verificato dagli organi amministrativi. Ma, per altrettanto giustificati motivi, il giudice può abbreviarlo.
Alla scadenza del “periodo di esclusiva”, sarà potere del comitato dei creditori o di altre parti del procedimento proporre piani di riorganizzazione “concorrenti”. Ma i piani “concorrenti” sono relativamente rari nei casi del Chapter 11. Più spesso, i creditori o altre parti, insoddisfatti del programma proposto dal debitore, si attivano per respingere il piano o convertire il caso al Chapter 7.
Possiamo, infatti, dire che il Chapter 11 è, in effetti, un contratto tra il debitore e i suoi creditori su come opererà e pagherà i suoi obblighi in futuro. La maggior parte dei piani prevede almeno un certo ridimensionamento dei debiti al fine di ridurre le spese e liberare le attività.
In rare occasioni, è possibile il pagamento completo e immediato di tutti i crediti. Ma è proprio per questa usuale metodologia di riduzione dei debiti che ai creditori è dato diritto di voto al piano proposto.
Conferma del piano Chapter 11
L’approvazione di un piano proposto viene definito “confirmation” e spetta comunque al tribunale. Prima di confermare un piano del Chapter 11, il giudice fallimentare deve verificare che lo stesso soddisfi diversi requisiti, tra cui:
Fattibilità. Il tribunale fallimentare deve ritenere che il piano proposto sia fattibile, o in altre parole, in grado di essere realizzabile. Il debitore deve dimostrare al giudice in che modo raccoglierà le entrate per coprire le sue spese, compresi i pagamenti ai creditori.
Buona fede. Il giudice deve ritenere che il piano sia stato proposto in buona fede e non con mezzi vietati dalla legge.
Migliori interessi per i creditori. Affinché un piano proposto possa essere confermato, deve essere valutato nell’interesse dei suoi creditori. Nel Chapter 11, per “migliori interessi” si intende che i creditori ricevano almeno il saldo di una quota di debito pari a quanto spetterebbe loro se si procedesse ad una liquidazione ai sensi del Chapter 7. In alcuni casi, questa quota può corrispondere, addirittura, al 100% del debito, ma questo accade di rado.
Giusto ed Equo. Il piano deve anche essere “giusto ed equo”, intendendo con questo la copertura dei debiti per un valore almeno pari alle garanzie creditorie, rappresentate per lo più da beni immobili.
Nella procedura del Chapter 11, i soci della società debitrice non hanno alcun diritto di mantenimento del valore azionario investito, a meno che tutti gli obblighi siano pagati per intero.
Il Chapter 11 funziona davvero?
I rapporti e gli studi indicano che solo il 10-15% dei casi del Chapter 11 terminano con procedure di successo. Purtroppo la maggior parte dei casi è respinta, per lo più per un mancato accordo tra le parti. Altre volte la procedura viene convertita in liquidazioni ex Chapter 7. Comunque, sia il licenziamento che la conversione di un caso del Chapter 11, richiedono l’approvazione del tribunale fallimentare
Le leggi sul fallimento comprendono, comunque, molte disposizioni speciali che aiutano a snellire e accelerare i casi del Chapter 11, che possono coinvolgere singoli “assests” e piccole imprese.
Facendo seguito al post di qualche giorno fa, dove si avvertiva dei rischi connessi agli investimenti nel settore energy…ecco il caso Valaris.
Valaris, società con sede a Londra, fondata nel 2019 dalla fusione di Ensco Plc e Rowan Companies Plc., che possiamo definire la più grande proprietaria di piattaforme offshore al mondo per dimensioni della flotta, con le sue 16 navi da trivellazione, 12 semisommergibili, 54 jack-up e due unità adibite alle trivellazioni in acque profonde. Questa società, al pari delle sue rivali, la Noble Drilling e la Diamond Offshore, ha richiesto presso il Tribunale Fallimentare degli Stati uniti, per il distretto meridionale del Texas, l’attivazione del “Chapter 11”, una domanda di ristrutturazione finanziaria prevista dalla normativa USA, che consente alle aziende di continuare ad operare mentre ristrutturano il loro debito.
La Pacific Drilling SA, all’inizio di questo mese, ha detto che potrebbe tornare al tribunale fallimentare per la seconda volta in meno di tre anni, e la Transocean Ltd., il più grande proprietario al mondo di piattaforme petrolifere in acque profonde, ha detto che sta esplorando alternative strategiche. L’industria offshore è in difficoltà da quando, nel 2016, il prezzo del petrolio è sceso a meno di 30 dollari al barile, dopo aver superato i 100 dollari a metà del 2014! Anche se attualmente le trivellazioni in acque profonde sono meno costose dell’epoca, richiedono ancora molto tempo per essere operative, rispetto ai pozzi di scisto a terra e, in genere, sono più costose, lasciandole in una posizione di svantaggio in questo periodo in cui, causa Covid, tutto il mercato del greggio è crollato
La Valaris è stata colpita dagli effetti combinati della pandemia globale COVID-19, del calo dei prezzi del petrolio e della diminuzione della domanda di servizi con il crollo delle tariffe delle piattaforme. Tom Burke, Presidente e Amministratore Delegato di Valaris, ha dichiarato: “La sostanziale flessione del settore energetico, esacerbata dalla pandemia COVID-19, ci impone di fare questo passo per creare un’azienda più forte in grado di adattarsi alla prolungata contrazione del settore e di continuare a migliorare la nostra posizione man mano che le condizioni generali del mercato miglioreranno”. Burke ha continuato: “Abbiamo fatto diversi passi per dimensionare e razionalizzare la nostra organizzazione, in linea con il nostro obiettivo di essere leader nei costi di trivellazione offshore. Ora,intendiamo utilizzare questa ristrutturazione per creare una struttura finanziaria più forte per la società. Valaris continuerà a servire i nostri clienti ininterrottamente grazie a questo processo, offrendo operazioni sicure e affidabili, con la sua flotta di piattaforme di perforazione ad alta capacità.”. Burke ha concluso: “Apprezziamo il continuo supporto di tutti i nostri investitori durante questo processo, in particolare dei nostri dipendenti che continuano a fornire un servizio eccellente ai nostri clienti in condizioni di mercato difficili, pur mantenendo i valori Valaris di integrità, sicurezza, eccellenza, rispetto, ingegnosità e gestione aziendale”. A partire da maggio, l’azienda impiegava 5.800 persone in tutto il mondo. Ad aprile ha annunciato che avrebbe tagliato fino a 330 posti di lavoro a seguito della crisi, ma non ha rivelato ulteriori tagli previsti. Burke ha inoltre dichiarato di aver stipulato accordi con circa il 50% dei suoi creditori per sottoporsi “a una ristrutturazione finanziaria che ha lo scopo di ridurre sostanzialmente il suo carico di debito, sostenere la continuità delle operazioni durante l’attuale contesto di minore domanda e fornire una solida piattaforma finanziaria per trarre vantaggio dalla ripresa del mercato nel lungo termine”. E’ comunque impaziente di lavorare con gli altri creditori e investitori che non hanno firmato gli accordi previsti dalla procedura “Chapter 11”. I risultati del primo semestre, che si sono conclusi il 30 giugno, hanno mostrato perdite per 4,28 miliardi di dollari, al lordo delle imposte, con un debito totale a lungo termine di 6,6 miliardi di dollari. Tuttavia, Valaris ha dichiarato di essere “fiducioso” di “operare e di mantenere il normale svolgimento degli affari” avendo 675 milioni di dollari di liquidità. “I nostri clienti non dovrebbero subire interruzioni dei servizi durante questo processo. I nostri contratti rimangono intatti e funzioneremo come al solito. Il processo di ristrutturazione non influirà sulle tariffe giornaliere”, ha detto Burke.
La IEA (International Energy Agency) ha tagliato le previsioni sulla domanda di petrolio per il 2020, avvertendo che la riduzione dei viaggi aerei dovuta alla pandemia di coronavirus, quest’anno, avrebbe fatto diminuire la domanda globale di petrolio di 8,1 milioni di bbl/d.
“La domanda di carburante per jet rimane la principale fonte di debolezza”, ha detto la IEA nel suo rapporto mensile.
“In aprile il numero di chilometri percorsi dall’aviazione è sceso di quasi l’80% rispetto all’anno scorso e a luglio il deficit era ancora del 67% … I settori dell’aviazione e del trasporto stradale, entrambi componenti essenziali del consumo di petrolio, continuano ad avere problemi”.
I danni alla domanda causati dai minori spostamenti transfrontalieri sono stati in qualche modo mitigati dalla ripresa dell’industria e dell’e-commerce che sostiene gli autotrasporti, ma la IEA prevede che il consumo di petrolio nel 2021 sarà ancora leggermente inferiore a quello del 2019.
I dati citati dalla IEA indicano che la mobilità in molte regioni ha raggiunto uno stato stazionario, ma è in aumento in Europa, anche se un aumento dei casi COVID-19 ha portato l’agenzia a ridurre le stime della domanda di benzina.
L’agenzia ha affermato che mentre l’offerta ha superato la domanda a giugno, l’incertezza sulla domanda futura, insieme all’aumento della produzione da parte dei principali produttori, è un segnale che il riequilibrio dei mercati petroliferi sarà “fragile”.
Mentre negli Stati Uniti, in Canada e in Brasile la produzione di petrolio si stava riprendendo mentre i produttori dell’OPEC e gli alleati come la Russia, un gruppo chiamato OPEC+, stavano allentando i tagli alla produzione.
Alla luce di queste dichiarazioni della IEA gli investitori interessati ad operare nel settore energetico devono continuare ad osservare la massima prudenza.
Un ulteriore aumento dei casi COVID-19 potrebbe ridurre fortemente la domanda di energia.
Ora dividiamo il percorso verso il raggiungimento dell’obiettivo in FASI o STEPS. Questo aiuta a mantenere il focus sull’obiettivo e a mantenere viva la convinzione di raggiungerlo. Attraverso il raggiungimento di obiettivi parziali, il compimento di piccoli passi, manteniamo il convincimento di potercela fare.
Per fare tradingon line hai bisogno di un capitale da investire in questa attività, di aprire un conto di trading presso un brokerqualificato, di fare formazione o aumentare le tue competenze, hai bisogno di un computer efficiente, di una connessione internet affidabile ecc.
Ognuna di queste fasi può diventare un sotto obiettivo. Ogni step deve soggiacere alle regole generali degli obiettivi:
1) positivo e specifico;
2) misurabile;
3) realizzabile in autonomia;
4) in armonia con te stesso;
5) temporalmente definito;
6) ecologico.
Definire gli steps:
il primo sotto obiettivo è…
lo posso raggiungere perché
per raggiungerlo farò (elencare almeno tre azioni concrete)
lo raggiungerò entro il
il premio sarà
Aggiungiamo un principio nuovo che è quello dellaricompensa. Quando raggiungi un obiettivo ti meriti una ricompensa; è un potente elemento motivante. Se si verificano battute d’arresto le ricompense possono aiutarti e darti la spinta per continuare il cammino.
Impara a pianificare per non dover reagire agli imprevisti e sviluppa la flessibilità per essere capace di trovare soluzioni rispetto a interferenze che si potrebbero verificare.
Dobbiamo essere consapevoli che potrebbero intervenire difficoltà a rallentare o impedire il raggiungimento dell’obiettivo. Per prepararci a questa eventualità facciamo un elenco di almeno tre situazioni che ragionevolmente si realizzeranno senza difficoltà e almeno tre ostacoli che potrebbero interferire durante il percorso. E poi creiamo delle strategie per il superamento degli ostacoli.
Se succede …….farò……….
Mentre costruisci delle strategie cerca di essere creativoe di ampliare la quantitàe qualitàdelle scelte possibili. Nella tua immaginazione crea gli scenari in cui vedi te stesso fare le cose nel modo più efficace e semplice possibile.
Infine rilassati e prova a percepire come ti senti rispetto alle difficoltà cercando di limitare le sensazioni negative di fronte agli errori.
Supponiamo che tu abbia formato mentalmente, in modo chiaro il tuo obiettivo di crescita economica, di averlo formulato in modo POSITIVO, di averlo riempito di tutte le cose che vuoi raggiungere. E’ meglio non prefissarsi l’obiettivo puro e semplice di fare soldi, è meglio considerare il denaro una energia che può servire a realizzare i tuoi scopi.
Il denaro va curato ….
Quindi hai una idea vivida di tutte le cose positive che seguiranno dopo il raggiungimento dell’obiettivo (lavoro sul piano mentale) e hai cercato di provare sensazioni di benessere gioia e appagamento conseguenti alla realizzazione di ciò che ti sei prefissato (lavoro sul piano emozionale). Poi hai parlato delle tue ambizioni e desideri con altre persone cominciando a spostarti sul piano della realtà, spostandoti da dentro a fuori, prendendo un impegno pubblico, qualcosa che ti impegna sul piano fattuale. Hai coinvolto altre persone che possono esserti di sostegno per raggiungere gli obiettivi. Ti stai già portando nel piano d’azione.
Bene. Cerchiamo ora di rispondere alle domande poste nella prima parte.
Abbiamo detto che bisogna analizzare i singoli aspetti dell’obiettivo da raggiungere, non basta che sia espresso in modo generico, deve rispondere alle domande
COME
PERCHE’
CON CHI.
Proviamo a fare un esempio concreto.
Rendiamo SPECIFICO il nostro obiettivo.
COMEvogliamo provare ad aumentare le nostre entrate economiche? Supponiamo che la risposta a questa domanda sia fare trading on line.
PERCHE’? Pensi di avere già delle competenze in questo ambito? Hai del tempo libero da dedicare a questa attività? Vuoi farne la tua attività principale?
CON CHI? Se ancora non lo sai puoi farne un sotto obiettivo.
Verifica se il tuo obiettivo di dedicarti al trading risponda anche alle altre caratteristiche che un obbiettivo deve avere: misurabile, realizzabile in autonomia, in armonia con te stesso, ecologico.
Definisci, infine, una data ragionevole entro la quale dare corso alla tua nuova attività.